- English
- 简体中文
- Español
- Português
- русский
- Français
- 日本語
- Deutsch
- tiếng Việt
- Italiano
- Nederlands
- ภาษาไทย
- Polski
- 한국어
- Svenska
- magyar
- Malay
- বাংলা ভাষার
- Dansk
- Suomi
- हिन्दी
- Pilipino
- Türkçe
- Gaeilge
- العربية
- Indonesia
- Norsk
- تمل
- český
- ελληνικά
- український
- Javanese
- فارسی
- தமிழ்
- తెలుగు
- नेपाली
- Burmese
- български
- ລາວ
- Latine
- Қазақша
- Euskal
- Azərbaycan
- Slovenský jazyk
- Македонски
- Lietuvos
- Eesti Keel
- Română
- Slovenski
- मराठी
Za przełomem w chińskich standardach BCI: przeoczony „wyścig o przyjęcie” w branży tworzyw konstrukcyjnych
22 października 2026 roku ISO/IEC oficjalnie opublikował międzynarodowy standard zatytułowany Information Technology – Brain-Computer Interface – Reference Architecture – opracowany przez Chiny i opracowany wspólnie z ekspertami z Włoch, Korei Południowej, Wielkiej Brytanii i innych krajów. Po tym ogłoszeniu akcje notowanej na giełdzie w Hongkongu spółki koncepcyjnej BCI BrainAurora-B (06681.HK) wzrosły w ciągu dnia o ponad 50%. Na rynkach kapitałowych nastąpił przełom w zakresie ustalania standardów. Jednak dla tych z nas, którzy uczestniczą w łańcuchu dostaw konstrukcyjnych tworzyw sztucznych, prawdziwe znaczenie nie leży w samej normie, ale w procesie dopuszczania materiałów, który nieuchronnie przyspieszy, gdy norma zacznie obowiązywać.
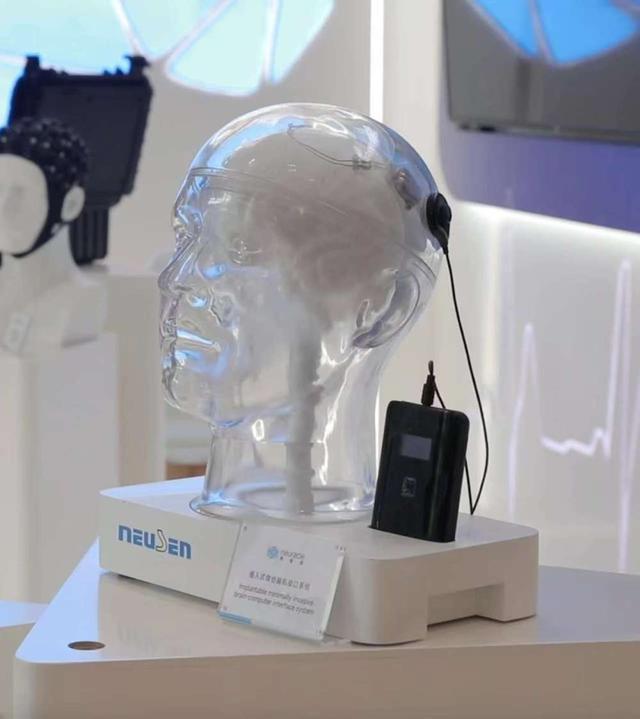
Przeniesienie BCI z laboratorium do skalowanego zastosowania klinicznego nigdy nie było ograniczone wyłącznie chipami i algorytmami. Elastyczna elektroda musi działać stabilnie przez lata w wilgotnym, zasolonym i stale poruszającym się mikrośrodowisku mózgu. Implant czaszkowy musi jednocześnie spełniać wymagania dotyczące biokompatybilności, dopasowania mechanicznego i zerowej interferencji sygnału. Ostatecznym nośnikiem tych wymagań jest grupa specjalistycznych tworzyw konstrukcyjnych, zdefiniowanych na nowo przez słowo „wszczepialne”.
Trzy ścieżki materialne, trzy poziomy wstępu
Zapotrzebowanie na tworzywa konstrukcyjne w BCI wyraźnie podzieliło się na trzy poziomy, z których każdy charakteryzuje się zupełnie inną logiką przyjmowania.
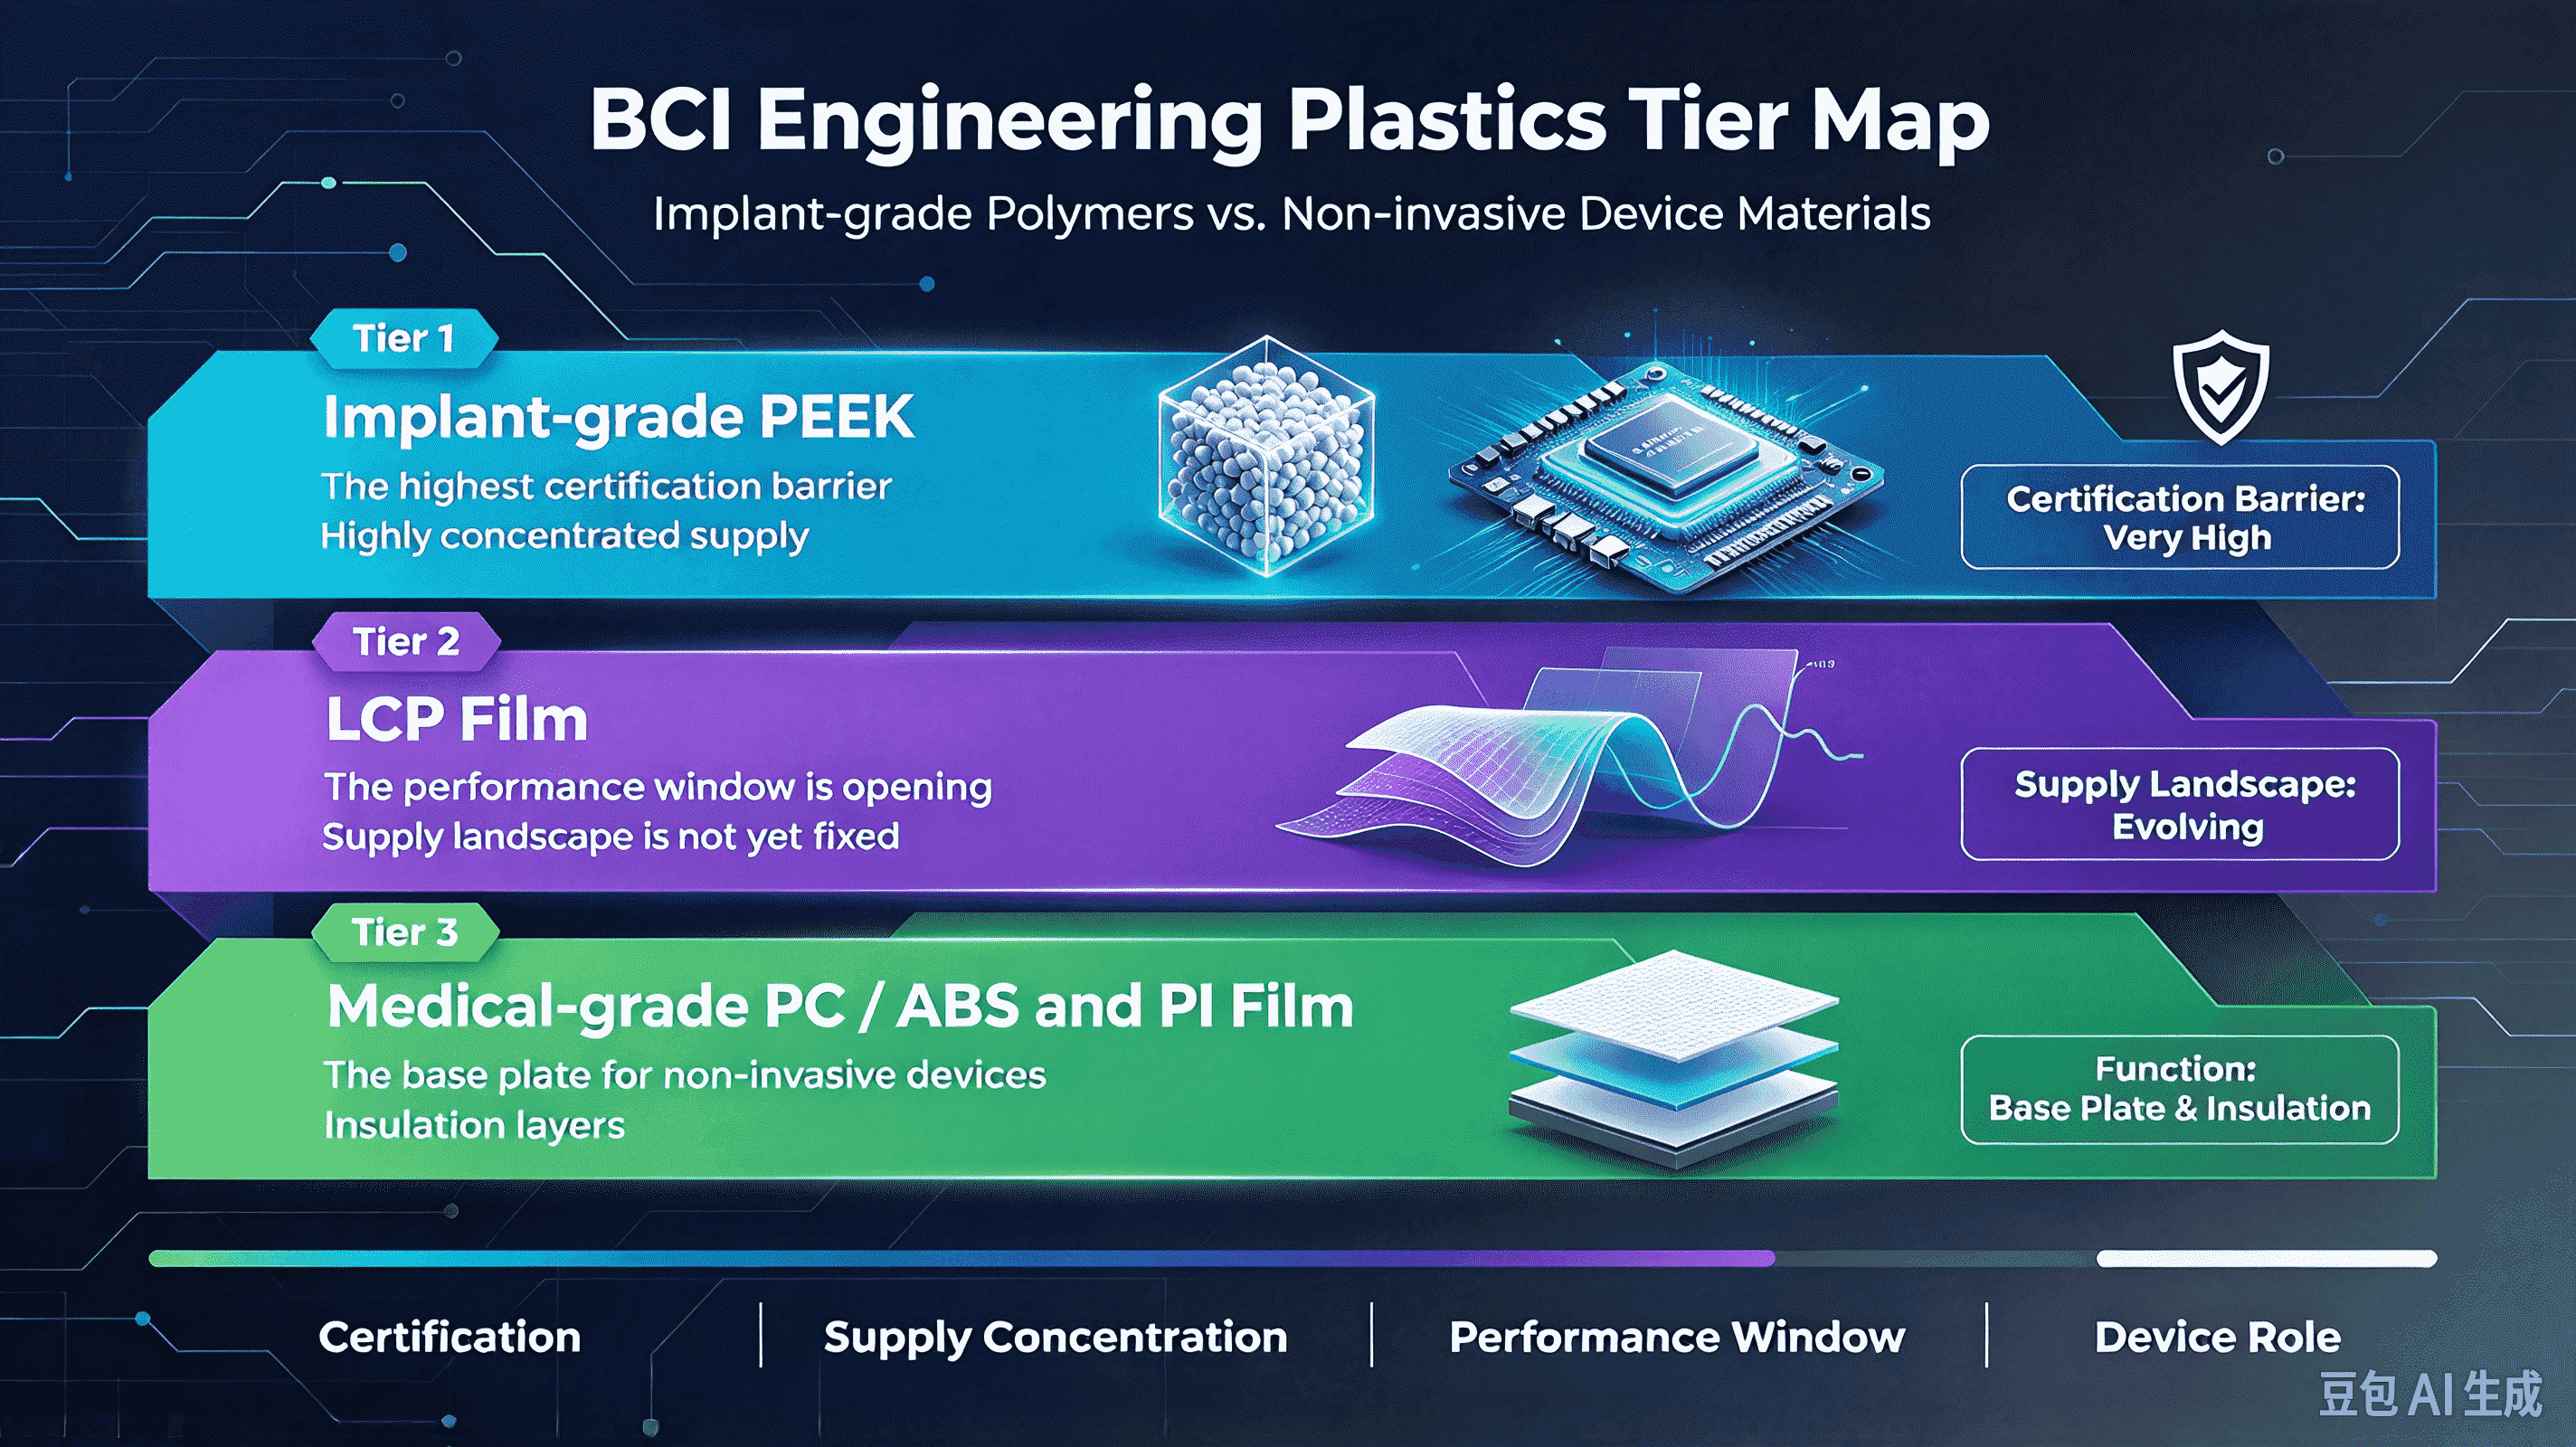
Poziom 1: PEEK klasy implantacyjnej — najwyższa bariera certyfikacyjna i wysoce skoncentrowana podaż. W przypadku inwazyjnego BCI, płytki łączące czaszki, nośniki elektrod i struktury kapsułkujące wypychają PEEK z dojrzałych zastosowań implantów ortopedycznych w bardziej wymagający scenariusz. Neutralność elektryczna PEEK – nie przewodzi prądu ani ciepła – fizycznie zmniejsza zakłócenia słabych neuronowych sygnałów elektrycznych, co stanowi nieodłączną zaletę, którą materiały metalowe z trudem zastąpią. Kluczową kwestią jest jednak to, że PEEK wymagany w przypadku inwazyjnego BCI „nie jest klasy przemysłowej – musi być klasy implantacyjnej”. Rynek ten od dawna jest zdominowany przez trzech graczy: Victrex (Wielka Brytania), Solvay (USA) i Evonik (Niemcy). Barierą w materiale PEEK klasy implantacyjnej nie jest zdolność do polimeryzacji, ale kompletny pakiet danych dotyczących biokompatybilności: toksyczność ogólnoustrojowa, genotoksyczność, rakotwórczość, hemokompatybilność i odpowiedź na implantację – każde z nich wymaga lat akumulacji i zatwierdzenia przez organy regulacyjne. Dla handlowców zajmujących się importem konstrukcyjnych tworzyw sztucznych wartością na tym poziomie nie jest „znalezienie alternatywnych źródeł”, ale to, czy możemy zapewnić zgodne dostawy gatunków do implantów od trzech oryginalnych producentów i pomóc klientom na dalszym etapie łańcucha przejścia z gatunku przemysłowego na gatunek implantów.
Poziom 2: folia LCP – okno wydajności się otwiera, a krajobraz dostaw nie jest jeszcze ustalony. Jeśli PEEK rozwiązuje problem „nośności strukturalnej + braku zakłóceń sygnału”, folia LCP rozwiązuje problem „efektywnej transmisji sygnału + długoterminowej stabilności wymiarowej”. Elastyczne elektrody BCI wymagają materiału o wyjątkowo niskiej absorpcji wody (folia LCP <0,04%), minimalnych stratach w przypadku słabych sygnałów neuronowych o wysokiej częstotliwości i biokompatybilności. To połączenie sprawia, że folia LCP jest idealnym kandydatem na elastyczne podłoża elektrodowe i kapsułkowanie. W przeciwieństwie do rynku PEEK przeznaczonego do implantów, który jest zdominowany przez trzech gigantów, dostawami wysokiej klasy folii LCP w dalszym ciągu zajmują się głównie firmy japońskie i koreańskie (Kuraray, Murata, Sumitomo Chemical, Toray itp.), ale chińskie firmy osiągnęły przełomowe osiągnięcia w zakresie pełnego łańcucha, od syntezy żywicy do tworzenia folii i rozpoczęły wspólne prace rozwojowe i walidację kliniczną z zagranicznymi klientami BCI. Oznacza to, że okno dostaw folii LCP nie jest jeszcze zamknięte, a handlowcy nadal mają możliwość tworzenia zróżnicowanych kombinacji dostaw w tej kategorii.
Poziom 3: Folia PC/ABS i PI klasy medycznej – „płyta podstawowa” dla urządzeń nieinwazyjnych i warstw izolacyjnych. Obudowy i części kontaktowe nieinwazyjnych urządzeń BCI łączą stopy PC/ABS klasy medycznej i silikon klasy medycznej w ustandaryzowane ramy zgodności. Części mające kontakt ze skórą muszą przejść testy cytotoksyczności, uczulenia i podrażnienia serii ISO 10993, natomiast części nie mające kontaktu ze skórą mogą być wykonane ze stopów PC/ABS. Folia PI służy jako materiał warstwy izolacyjnej dla elastycznych elektrod, tworząc górną i dolną warstwę „struktury warstwowej” do hermetyzacji i izolacji; powszechnie stosowane materiały obejmują również żywicę PDMS, Parylene-C i SU-8. Bariera certyfikacyjna na tym poziomie jest niższa niż w przypadku PEEK klasy implantów, ale wielkość popytu jest większa, a klienci są szerzej rozproszeni, co czyni go pierwszym segmentem, w którym handel tworzywami konstrukcyjnymi może generować stabilne dostawy na ścieżce BCI.
Co to oznacza dla handlu importowanymi tworzywami sztucznymi
Publikacja międzynarodowego standardu BCI nie spowoduje w krótkim terminie ogromnych zamówień na tworzywa sztuczne. Prognozy brokerskie dla BCI wspierającego przychody biznesowe firmy Kontour Medical na rok 2026 mieszczą się jedynie w przedziale 20–50 mln RMB. Wysyła jednak ważniejszy sygnał: wybór materiałów BCI przechodzi od „dostosowywania badań” do „ograniczeń standardowych”. Gdy architektura referencyjna ustanowi ramy interoperacyjności na poziomie systemu, producenci urządzeń na dalszym etapie łańcucha dostaw będą coraz częściej powoływać się na istniejące normy dotyczące materiałów medycznych (ISO 10993, YY/T 0660 itp.) przy wyborze materiałów, zamiast weryfikować każdy przypadek od zera. Dla dostawców materiałów i handlowców posiadających już dokumenty zgodności dla klas implantologicznych lub medycznych, stanowi to przewagę wynikającą z bycia pierwszym na rynku.
W przypadku firmy zajmującej się importem tworzyw sztucznych do inżynierii pragmatycznej podejście nie polega na obstawianiu, który pojedynczy materiał stanie się „jedynym zwycięzcą”, ale na zbudowaniu trzech możliwości równoległych dostaw: zablokowanie kanałów zgodnych z normami firm Victrex, Solvay i Evonik dla PEEK klasy implantów do obsługi klientów zajmujących się nośnikami czaszki i kapsułkami; śledzić krajowych i zagranicznych dostawców folii LCP i folii PI, którzy przeszli walidację kliniczną w celu zapewnienia klientom opcji obejmujących wiele źródeł nieinwazyjnych i elastycznych elektrod; oraz pokryć zapotrzebowanie na masową produkcję obudów urządzeń i części stykowych za pomocą PC/ABS klasy medycznej i silikonów klasy medycznej, popartych pełnymi danymi testowymi ISO 10993.
„Przełom w standardach” BCI jest punktem wyjścia, a nie punktem końcowym. Tym, co naprawdę określa, jak daleko może zajść ta ścieżka, jest zdolność materiałów do „pozostawania na miejscu i dokładnego przenoszenia” wewnątrz ciała i na jego powierzchni. W przypadku handlu tworzywami konstrukcyjnymi szansa leży dokładnie po drugiej stronie tego zdania: ktokolwiek może pomóc klientom przekroczyć progi zgodności „na poziomie implantów” i „na poziomie medycznym”, zajmie w łańcuchu dostaw BCI pozycję trudną do ominięcia.